
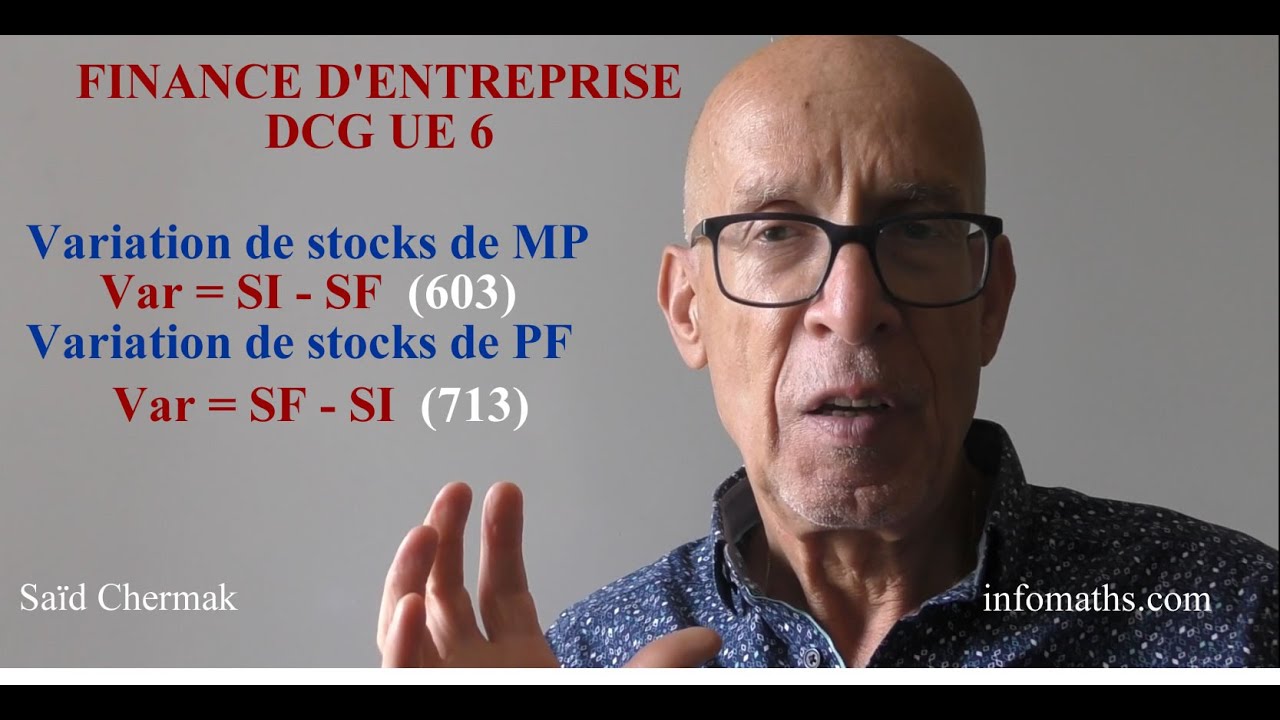
La variation de stock mesure l’écart de valeur entre le stock d’ouverture et le stock de clôture d’un exercice. Pour les marchandises et les matières achetées, on calcule stock initial moins stock final (comptes 603). Pour les produits fabriqués par l’entreprise, on calcule stock final moins stock initial (comptes 713, production stockée). Quand le stock grossit, le résultat comptable s’améliore ; quand il fond, le résultat baisse.
Derrière cette formule courte se cachent deux logiques comptables différentes, un sens de lecture qui piège beaucoup de dirigeants et des écritures d’inventaire à passer au dernier jour de l’exercice. Voici comment calculer, enregistrer et interpréter la variation des stocks sans se tromper, avec des exemples chiffrés et les erreurs qui reviennent le plus souvent lors des clôtures.
Variation de stock : définition et formule selon la nature du stock
En comptabilité française, les achats sont enregistrés en charges au moment où ils sont facturés, qu’ils soient consommés ou non. Or une partie de ce qui a été acheté dort encore en réserve le 31 décembre. La variation de stock sert précisément à corriger ce décalage : elle ajuste les charges (ou les produits) pour que le résultat reflète ce qui a réellement été vendu ou consommé pendant l’année.
Le calcul dépend de l’origine du stock. Un bien acheté pour être revendu ou transformé n’obéit pas à la même formule qu’un bien fabriqué en interne.
| Nature du stock | Compte de stock | Compte de variation | Formule |
|---|---|---|---|
| Marchandises (achetées pour être revendues en l’état) | 37 | 6037 | Stock initial moins stock final |
| Matières premières | 31 | 6031 | Stock initial moins stock final |
| Autres approvisionnements (fournitures, emballages) | 32 | 6032 | Stock initial moins stock final |
| En-cours de production de biens | 33 | 7133 | Stock final moins stock initial |
| En-cours de production de services | 34 | 7134 | Stock final moins stock initial |
| Produits finis et intermédiaires | 35 | 7135 | Stock final moins stock initial |
Pourquoi cette inversion ? Le compte 603 vient corriger un compte de charges (les achats du compte 60), alors que le compte 713 complète un compte de produits (la production). Dans les deux cas, l’objectif reste identique : un stock qui augmente améliore le résultat, un stock qui diminue le dégrade.
Variation de stock positive ou négative : comment lire le signe
C’est le point qui génère le plus de confusion. Pour les stocks achetés, une variation positive signifie que le stock a diminué : l’entreprise a puisé dans ses réserves, ce qui ajoute une charge au compte de résultat. On parle de déstockage. À l’inverse, une variation négative traduit un stock final supérieur au stock initial : l’entreprise a stocké, et cette variation vient réduire ses charges.
Pour la production stockée, le raisonnement s’inverse. Un montant positif au compte 7135 indique que l’entreprise a fabriqué plus qu’elle n’a vendu, ce qui augmente ses produits. Un montant négatif montre qu’elle a écoulé des produits fabriqués lors des exercices précédents.
- 603 au débit (solde débiteur) : déstockage de marchandises ou de matières, le résultat baisse.
- 603 au crédit (solde créditeur) : constitution de stock, les charges diminuent.
- 713 au crédit (solde créditeur) : production stockée positive, les produits augmentent.
- 713 au débit (solde débiteur) : production déstockée, les produits diminuent.
Une règle mnémotechnique simple aide à vérifier son calcul : stock en hausse, résultat en hausse. Si votre écriture produit l’effet contraire, la formule a probablement été inversée.
Où apparaissent les variations de stocks dans le compte de résultat
Dans le compte de résultat en liste du Plan comptable général, la variation des stocks de marchandises figure juste sous la ligne des achats de marchandises, parmi les charges d’exploitation. Additionnées, ces deux lignes donnent le coût d’achat des marchandises vendues, base de calcul de la marge commerciale. La variation des stocks de matières premières et d’approvisionnements suit la même présentation, sous les achats correspondants.
La production stockée se trouve, elle, dans les produits d’exploitation, à côté de la production vendue et de la production immobilisée. Elle intervient dans le calcul de la production de l’exercice, indicateur central des soldes intermédiaires de gestion pour une entreprise industrielle ou artisanale. Sur la liasse fiscale des entreprises au régime réel normal, ces montants se reportent sur le tableau 2052.
Le compte de résultat n’est pas le seul document concerné. Le stock final, lui, apparaît à l’actif du bilan, dans l’actif circulant. La variation fait donc le lien entre les deux états : ce qui n’est plus compté en charge se retrouve en valeur d’actif.
Écritures d’inventaire de la variation des stocks : exemple chiffré
En inventaire intermittent, la méthode la plus répandue dans les PME, le compte de stock ne bouge pas pendant l’année. Il conserve la valeur du stock d’ouverture jusqu’à la clôture, où deux écritures viennent le mettre à jour.
Marchandises : solder le stock initial, puis constater le stock final
Prenons un négociant dont le stock de marchandises valait 18 000 euros au 1er janvier. Il a acheté pour 120 000 euros au cours de l’année et l’inventaire physique du 31 décembre fait ressortir un stock de 25 000 euros, valorisé au coût d’achat.
| Écriture au 31/12 | Débit | Crédit | Montant |
|---|---|---|---|
| Annulation du stock initial | 6037 Variation des stocks de marchandises | 37 Stocks de marchandises | 18 000 euros |
| Constatation du stock final | 37 Stocks de marchandises | 6037 Variation des stocks de marchandises | 25 000 euros |
Le compte 6037 présente un solde créditeur de 7 000 euros : la variation est négative, ce qui vient en déduction des achats. Le coût d’achat des marchandises vendues s’établit à 113 000 euros (120 000 moins 7 000). Si les ventes atteignent 170 000 euros, la marge commerciale ressort à 57 000 euros. Sans l’écriture de variation, cette marge aurait été sous-évaluée de 7 000 euros, puisque des achats encore présents en réserve auraient été traités comme consommés.
Produits finis : la logique inverse du compte 7135
Un atelier de fabrication détenait 40 000 euros de produits finis à l’ouverture et n’en compte plus que 32 000 euros à la clôture, évalués au coût de production. On solde d’abord l’ancien stock (débit 7135, crédit 355 pour 40 000 euros), puis on enregistre le nouveau (débit 355, crédit 7135 pour 32 000 euros). Le compte 7135 affiche alors un solde débiteur de 8 000 euros : la production stockée est négative, car l’atelier a vendu une partie de sa production de l’an passé. Ses produits d’exploitation diminuent d’autant.
Valoriser le stock final : la méthode retenue change la variation
La variation de stock n’est jamais plus fiable que le chiffre du stock final. Celui-ci repose sur deux opérations : un comptage physique exhaustif à la date de clôture, puis une valorisation selon une méthode admise. Les marchandises et matières sont évaluées au coût d’acquisition (prix d’achat, droits de douane, frais de transport et de manutention, déduction faite des remises), les produits fabriqués au coût de production.
Deux méthodes de valorisation des sorties sont acceptées en France : le coût moyen unitaire pondéré (CMUP) et le premier entré, premier sorti (PEPS, ou FIFO). La méthode du dernier entré, premier sorti n’est pas admise fiscalement. En période de hausse des prix d’achat, le PEPS donne un stock final plus élevé que le CMUP, donc une variation plus favorable au résultat. Le choix doit rester constant d’un exercice à l’autre, sauf justification documentée.
La qualité du comptage dépend beaucoup de l’organisation en amont. Une nomenclature claire où chaque SKU correspond à une seule référence, un seul emplacement et une seule unité de mesure évite les doublons et les oublis le jour de l’inventaire. Pour aller plus loin sur les méthodes de suivi et les indicateurs de rotation, notre dossier Gestion des stocks détaille les outils qui fiabilisent ce chiffre tout au long de l’année.
Le mot inventaire recouvre d’ailleurs des réalités très différentes selon le contexte. Un guide comme Comment avoir un gros inventaire dans ACNH parle de places disponibles dans les poches d’un personnage de jeu vidéo, alors qu’en entreprise l’inventaire désigne un relevé chiffré et valorisé qui engage la responsabilité du dirigeant sur ses comptes annuels.
Cas particuliers de variation des stocks
Création d’entreprise. Lors du premier exercice, le stock initial est nul. La variation des stocks achetés est donc égale au stock final, inscrit au crédit du compte 603 : tout ce qui reste en réserve vient réduire les achats de la première année.
Inventaire permanent. Certaines structures, souvent équipées d’un logiciel de gestion commerciale, suivent les entrées et les sorties au fil de l’eau. Le compte de stock évolue alors en continu. Un inventaire physique reste néanmoins obligatoire au moins une fois par an, et l’écart constaté entre stock théorique et stock réel (casse, vol, erreurs de saisie) se régularise par une écriture de variation à la clôture.
Dépréciation. Lorsqu’une marchandise ne vaut plus son coût d’achat (obsolescence, avarie, baisse durable du prix de marché), on ne touche pas à la variation de stock. On constate une dépréciation au débit du compte 6817 et au crédit du compte 397, reprise l’année suivante par le compte 7817. Mélanger les deux mécanismes fausse l’analyse de la marge.
Biens en transit et en dépôt. Une marchandise payée mais pas encore livrée appartient déjà à l’entreprise si le transfert de propriété a eu lieu : elle doit entrer dans le stock final. À l’inverse, des produits confiés en dépôt par un fournisseur restent la propriété de ce dernier et n’ont pas à être comptés.
Ces situations se multiplient dans les secteurs où l’on achète beaucoup de petites pièces techniques. Une société de maintenance qui commande régulièrement du Composant RS pour ses interventions peut ainsi détenir des centaines de références de faible valeur unitaire, dont l’oubli au comptage modifie pourtant sensiblement la variation de l’exercice.
Erreurs fréquentes sur la variation de stock et conseils de contrôle
Les redressements et les corrections de bilan liés aux stocks proviennent rarement de fraudes. Ils naissent le plus souvent d’erreurs de méthode répétées d’une année sur l’autre.
- Inverser la formule entre stocks achetés et stocks produits : appliquer stock final moins stock initial au compte 6037 renverse l’effet sur le résultat.
- Oublier de solder le stock initial : seule la constatation du stock final est passée, et le bilan cumule deux stocks.
- Valoriser au prix de vente au lieu du coût d’achat ou de production, ce qui anticipe une marge qui n’est pas encore réalisée.
- Intégrer des frais exclus du coût d’entrée, comme les frais de commercialisation ou, sauf cas particulier, les frais financiers.
- Négliger la séparation des exercices : une facture d’achat comptabilisée en décembre pour une livraison reçue en janvier, sans ajustement du stock, déforme la variation.
- Changer de méthode de valorisation sans le signaler en annexe, ce qui rend les exercices incomparables.
Un dernier conseil relève davantage du pilotage que de la technique comptable. Un stockage important améliore le résultat de l’année, mais il immobilise de la trésorerie. Une entreprise peut donc afficher un bénéfice en hausse tout en manquant de liquidités. Les équipes Procurement ont tout intérêt à croiser la variation de stock avec le besoin en fonds de roulement et le délai moyen de rotation avant de valider de gros volumes d’achat, même lorsqu’une remise fournisseur paraît attractive.
Enfin, comparer la variation de l’exercice à celle des deux ou trois années précédentes permet de repérer rapidement une anomalie. Un écart brutal sans explication commerciale (nouvelle gamme, perte d’un client, hausse des tarifs fournisseurs) mérite toujours un second comptage avant l’arrêté des comptes.
Calcul de la variation de stock : réponses aux questions concrètes
Comment calculer la variation de stock de produits finis ?
On retranche le stock initial du stock final, chacun valorisé au coût de production (matières consommées, main-d’œuvre directe et part des charges indirectes de fabrication). Le résultat s’inscrit au compte 7135. Un montant positif signifie que l’entreprise a produit plus qu’elle n’a vendu ; un montant négatif, qu’elle a écoulé une production antérieure.
Une variation de stock négative est-elle mauvais signe ?
Pas forcément. Pour des marchandises, une variation négative indique une hausse du stock, ce qui améliore le résultat comptable. Elle devient préoccupante si le stock grossit faute de ventes ou à cause de références qui ne tournent plus, car la trésorerie se retrouve immobilisée et un risque de dépréciation apparaît.
Un micro-entrepreneur doit-il comptabiliser une variation de stock ?
En règle générale, non. Le régime micro repose sur une comptabilité simplifiée : livre des recettes et, pour les activités de vente, registre des achats, sans écriture de clôture sur les stocks. Dès que l’entreprise passe au régime réel, la variation des stocks devient obligatoire. En cas de doute sur sa situation, le plus sûr reste de vérifier avec un expert-comptable.
Quelle différence entre variation de stock et dépréciation de stock ?
La variation traduit un changement de quantité ou de valeur d’achat entre deux inventaires. La dépréciation constate une perte de valeur d’un bien encore présent en réserve, par exemple un article devenu invendable au prix prévu. Elles se comptabilisent dans des comptes distincts (603 ou 713 pour la première, 6817 et 39 pour la seconde).

